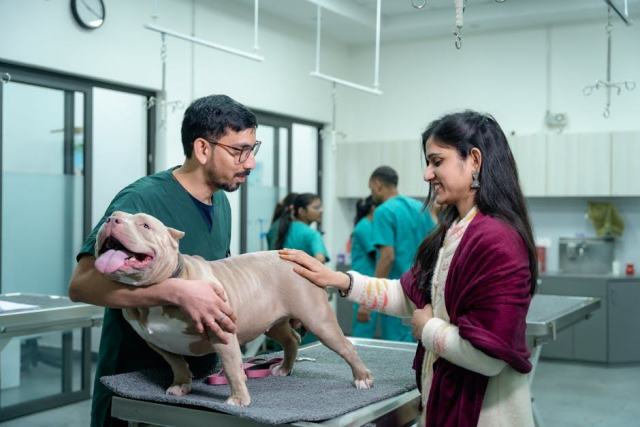
Une assurance santé pour animaux prend en charge les frais vétérinaires de votre chien ou de votre chat : consultation, soins, hospitalisation après un accident ou une maladie. Pour choisir la meilleure assurance pour votre animal de compagnie, comparez la formule, les garanties, la franchise et le tarif de chaque contrat selon l'âge et la race.
Avant de souscrire une mutuelle pour animaux, demandez un devis assurance à plusieurs compagnies, comparez ce que chaque contrat rembourse vraiment (frais réels ou tarif de référence) et ce qu'il exclut. Souscrire une assurance quand le chien ou le chat est jeune reste le moyen le plus sûr d'être bien couvert.
Comment fonctionne l'assurance santé pour animaux ?
Le principe est celui d'une mutuelle santé : vous payez chaque mois, et l'assurance animaux rembourse une partie des frais du vétérinaire pour votre chien ou votre chat, selon la formule choisie. Il n'existe pas de régime obligatoire pour les animaux, comme l'assurance maladie pour les humains : la mutuelle animale est donc la seule protection, et elle rembourse sur la base de ce que vous avez payé chez le vétérinaire.
Concrètement, après une consultation, une analyse ou une intervention chirurgicale, vous réglez la clinique, puis vous envoyez la feuille de soins remplie par le praticien et la facture à l'assureur, le plus souvent en ligne depuis votre espace client. Le remboursement arrive ensuite sur votre compte, déduction faite de la franchise et dans la limite du plafond annuel prévu au contrat. Quelques assureurs proposent le tiers payant avec des cliniques partenaires, ce qui évite d'avancer une grosse somme en cas d'hospitalisation.
La plupart des offres couvrent le chien et le chat. Certaines acceptent aussi les NAC (lapin, furet, rongeurs, oiseaux), mais avec des garanties plus limitées. Le contrat d'assurance précise toujours l'espèce, la race, l'âge et parfois le poids de l'animal assuré : ces informations fixent le tarif et les conditions de prise en charge, et une erreur de déclaration peut conduire à un refus de remboursement.
Un point essentiel à retenir : l'assurance santé animale n'est pas une assurance de responsabilité civile. Les dommages que votre chien cause à un tiers (morsure, vélo renversé, dégâts chez un voisin) relèvent en général de la garantie responsabilité civile incluse dans votre assurance habitation. Vérifiez qu'elle couvre bien les animaux domestiques : pour certaines catégories de chiens, une déclaration particulière est exigée. L'assurance chien et chat, elle, ne s'occupe que de la santé de votre compagnon, sur le plan médical uniquement.
Prenons un exemple simple. Votre chat avale un élastique et doit être opéré en urgence : l'assurance santé rembourse l'intervention et les frais médicaux qui suivent. Si votre chat griffe l'enfant d'un ami, c'est la responsabilité civile de votre contrat habitation qui intervient. Deux contrats, deux logiques, et aucun ne remplace l'autre.
Quelles sont les formules d'assurance disponibles ?
Les assureurs déclinent presque tous leurs offres en trois niveaux de couverture, avec des noms commerciaux différents mais une logique identique. Le choix de la formule détermine ce qui sera remboursé, et donc l'intérêt réel du contrat.
- La formule accident : elle ne couvre que les conséquences d'un accident (fracture, plaie, ingestion d'un corps étranger, choc avec un véhicule). C'est l'entrée de gamme, utile pour un chien très actif, mais elle laisse de côté les maladies, qui représentent l'essentiel des dépenses au fil de la vie d'un animal.
- La formule maladie et accident : elle ajoute la prise en charge des maladies (infections, troubles digestifs, affections de la peau, maladies chroniques déclarées après la souscription). C'est la formule la plus souscrite, parce qu'elle protège contre les frais imprévus les plus fréquents.
- La formule complète : elle reprend la précédente et ajoute un forfait prévention, qui rembourse une partie des vaccins, de la stérilisation, des antiparasitaires ou du bilan de santé annuel. Elle coûte plus cher, mais elle transforme une partie de la cotisation en dépenses que vous auriez de toute façon.
Le tableau suivant compare les trois niveaux sur les critères qui comptent au moment du choix. Les tarifs varient trop d'un assureur à l'autre et d'un animal à l'autre pour être résumés en un montant : seul le devis personnalisé donne le vrai prix.
| Critère | Accident | Maladie et accident | Complète avec prévention |
|---|---|---|---|
| Accidents | Oui | Oui | Oui |
| Maladies | Non | Oui | Oui |
| Vaccins, stérilisation, antiparasitaires | Non | Rarement | Oui, par forfait annuel |
| Plafond annuel | Bas | Intermédiaire à élevé | Élevé |
| Niveau de cotisation | Budget modéré | Budget intermédiaire | Budget plus élevé |
| Pour quel profil | Jeune chien sportif, petit budget | La plupart des chiens et chats | Chiot ou chaton, propriétaire qui veut tout regrouper |
Quels soins sont couverts par l'assurance ?
Dans une formule maladie et accident, la prise en charge porte sur les actes nécessaires pour diagnostiquer et soigner l'animal : consultation chez le vétérinaire, analyses de sang, radiographie, échographie, médicaments prescrits, intervention chirurgicale, hospitalisation et soins postopératoires. Certaines offres incluent aussi les frais de transport en urgence, la physiothérapie ou les médecines douces, à condition qu'elles soient pratiquées par un vétérinaire.
La prévention est l'autre grande famille de soins. Elle n'entre dans la couverture que si la formule choisie comporte un forfait dédié : vaccin annuel, vermifuge, traitement contre les puces et les tiques, détartrage, identification par puce. Pour un chaton, la stérilisation du chat et son calendrier sont souvent le premier poste remboursé par ce forfait. Le montant du forfait est fixe chaque année, qu'il soit utilisé ou non.
Les exclusions à lire avant de signer
Toutes les garanties d'une assurance animale comportent des exclusions, et c'est souvent là que se joue la différence entre deux contrats d'apparence proche. Les plus courantes :
- les maladies et lésions antérieures à la souscription, jamais couvertes ;
- les maladies congénitales ou héréditaires propres à certaines races (dysplasie de la hanche, cardiomyopathie, troubles oculaires), souvent exclues ou limitées ;
- les soins esthétiques, le toilettage et l'alimentation, même prescrite ;
- la gestation, la mise bas et les frais d'élevage ;
- les soins reçus à l'étranger, dans certains contrats.
Demandez toujours les conditions générales avant la souscription, pas seulement la fiche commerciale. Une exclusion lue après coup ne se conteste pas.
Questions fréquentes sur la mutuelle chien et chat
À partir de quel âge peut-on assurer son animal ?
La plupart des assureurs acceptent un chiot ou un chaton dès l'âge de deux ou trois mois, une fois identifié et vacciné. C'est le meilleur moment : l'animal n'a encore aucun antécédent, donc aucune exclusion liée à son passé, et le tarif est au plus bas. Les premiers mois du chiot, avec ses vaccins et ses visites, sont justement une période où les frais s'accumulent vite.
Un animal âgé peut-il encore être assuré ?
C'est plus difficile. Beaucoup de contrats fixent une limite d'âge à l'adhésion, souvent autour de huit ans pour un chien et de dix ans pour un chat, et appliquent une surprime au-delà. Une fois souscrit avant cette limite, le contrat se poursuit en général toute la vie de l'animal, ce qui plaide encore pour une souscription précoce.
Peut-on changer d'assurance pour son animal ?
Oui, la résiliation est possible à l'échéance annuelle, et après la première année d'engagement dans la plupart des cas. Une limite : le nouvel assureur considérera les problèmes de santé déjà connus comme antérieurs à son contrat. Changer d'assureur pour un animal déjà malade fait donc perdre la couverture de cette maladie.
Comment choisir une assurance pour animaux ?
La meilleure assurance n'est pas la moins chère ni la plus complète : c'est celle dont les garanties correspondent aux risques réels de votre compagnon et à votre budget. Cinq points permettent de comparer deux offres sur une base honnête.
Le taux et la base de remboursement
Le taux de remboursement va en général de la moitié à la totalité des frais. Mais il faut regarder sur quoi il s'applique. Un contrat à 100 % sur un tarif de référence fixé par l'assureur peut rembourser moins qu'un contrat à 70 % sur les frais réels, si les honoraires du vétérinaire de votre ville sont élevés. Demandez un exemple chiffré sur une intervention courante pour vérifier, et faites-vous confirmer par écrit les garanties réellement incluses dans chaque option.
La franchise
La franchise est la somme qui reste à votre charge. Elle peut être annuelle (déduite une fois par an), par acte (déduite à chaque consultation) ou exprimée en pourcentage. Une franchise par acte pèse lourd pour un animal qui voit souvent le vétérinaire ; une franchise annuelle est plus lisible.
Le plafond annuel
Le plafond fixe le montant maximal remboursé chaque année. C'est le critère le plus sous-estimé : une chirurgie orthopédique suivie d'une hospitalisation peut suffire à l'épuiser, et tout ce qui dépasse reste pour vous. Vérifiez aussi s'il existe des sous-plafonds par type de soin.
Le délai de carence
Le délai de carence est la période qui suit la souscription pendant laquelle l'assurance ne joue pas encore. Il est court pour les accidents, de quelques jours au plus, et plus long pour les maladies, souvent plusieurs semaines. Certains contrats prévoient un délai spécifique, encore plus long, pour la chirurgie. Souscrire le jour où l'animal tombe malade ne sert donc à rien.
Les services associés
Assistance médicale par téléphone avec un vétérinaire, conseiller joignable du lundi au vendredi, remboursement rapide, espace personnel pour suivre ses réclamations, garde de l'animal en cas d'hospitalisation du propriétaire : ces services font la différence au quotidien. Les avis clients publiés en ligne donnent une idée de la qualité du service, surtout sur la rapidité des remboursements.
Quels sont les tarifs d'assurance santé animale ?
Le tarif d'une assurance animale n'est pas fixé au hasard : il dépend de facteurs que l'assureur connaît bien et qu'il vaut mieux connaître aussi pour anticiper le coût.
- L'espèce : l'assurance chien coûte en général plus cher que l'assurance chat, parce que le chien consulte plus souvent et se blesse davantage.
- La race : les races prédisposées à certaines maladies (bouledogue, berger allemand, cavalier King Charles, persan) sont tarifées plus haut. Le guide des races de chiens et de leurs besoins aide à repérer ces fragilités avant l'adoption.
- L'âge : plus l'animal est âgé à la souscription, plus la cotisation est élevée, et elle augmente ensuite chaque année avec lui.
- La formule choisie : accident, maladie et accident ou complète, avec des écarts nets d'un niveau à l'autre.
- Les paramètres du contrat : taux de remboursement, franchise et plafond. Baisser la franchise ou relever le plafond fait monter la cotisation.
Pour un même animal, les écarts entre assureurs sont importants. Le seul moyen d'obtenir un prix fiable est de demander plusieurs devis, en fixant les mêmes paramètres pour comparer ce qui est comparable. La plupart des sites d'assureurs délivrent un devis gratuit en ligne en quelques minutes, sans engagement.
Comment obtenir un devis d'assurance santé ?
Le devis assurance se fait presque toujours en ligne. Préparez les informations que l'assureur va demander : espèce, race (ou croisement), date de naissance, sexe, stérilisation ou non, numéro d'identification et état de santé actuel. Certains formulaires demandent aussi le code postal, parce que le coût des soins vétérinaires varie selon les régions.
Pour obtenir un tarif personnalisé qui reflète vraiment vos besoins, choisissez d'abord la formule, puis faites varier la franchise et le plafond pour voir leur effet sur la cotisation. Un bon réflexe consiste à comparer au moins trois offres avec les mêmes réglages, puis à lire les conditions générales de celle qui reste. Si une question demeure, un appel à un conseiller du service client, du lundi au vendredi le plus souvent, permet de faire préciser une exclusion ou un délai.
La souscription d'un contrat se fait ensuite en ligne ou par téléphone, avec parfois un questionnaire de santé ou un certificat du vétérinaire. Conservez une copie de tout ce que vous avez déclaré : en cas de litige, c'est ce document qui fait foi.
Quels sont les avantages d'une mutuelle animale ?
Le premier avantage est financier et psychologique à la fois : ne pas avoir à choisir entre la santé de son compagnon et son budget au moment d'une urgence. Une fracture, une torsion d'estomac chez un grand chien ou un diabète chez un chat âgé entraînent des frais qui s'étalent sur des semaines, parfois des années. Une mutuelle animale lisse cette dépense et permet d'accepter le traitement recommandé plutôt que le moins cher.
Le deuxième avantage est d'encourager la prévention. Avec un forfait qui rembourse une partie des vaccins et du bilan annuel, les propriétaires consultent plus régulièrement, et les problèmes sont repérés plus tôt. Un suivi régulier, comme le rappellent nos conseils pour bien travailler avec son vétérinaire, coûte moins cher que la prise en charge tardive d'une maladie avancée.
Pour un chat d'intérieur, l'intérêt est parfois discuté : il sort peu et se blesse rarement. Pourtant, le chat de compagnie vieillissant développe souvent une maladie rénale, du diabète ou des troubles de la thyroïde, dont le suivi médical dure des années. Une assurance chat souscrite jeune permet de couvrir ces dépenses le moment venu, et d'éviter la perte de sérénité que provoque une facture imprévue.
Enfin, l'assurance protège la famille entière sur la durée. Un animal vit dix à quinze ans, et ses besoins changent : un jeune chien se blesse, un chien âgé développe des maladies chroniques. Un contrat souscrit tôt accompagne ces étapes, alors qu'un contrat pris tard n'offrira qu'une couverture limitée au moment où elle serait la plus utile.
Assurer son animal : dans quels cas cela vaut-il le coup ?
L'assurance n'est pas indispensable pour tout le monde. Elle est particulièrement utile dans quatre situations :
- vous avez un chiot ou un chaton, et vous pouvez souscrire avant tout souci médical ;
- votre animal appartient à une race connue pour ses fragilités, et vous trouvez un contrat qui ne les exclut pas ;
- une dépense vétérinaire imprévue importante mettrait votre budget en difficulté ;
- votre chien pratique une activité à risque (chasse, agility, sport canin) ou vit dans un environnement exposé aux accidents et aux blessures, par exemple à la campagne près d'une route ;
- vous voyagez souvent avec votre animal de compagnie et cherchez une assistance en cas de sinistre lors d'un déplacement, en France ou ailleurs.
À l'inverse, pour un animal déjà âgé avec des maladies déclarées, l'assurance couvrira mal ce qui coûte le plus. Mettre de côté chaque mois l'équivalent d'une cotisation sur un compte bancaire dédié, selon un plan d'épargne régulier, peut alors être une alternative raisonnable pour un animal de compagnie âgé. Cette épargne ne connaît ni exclusion ni plafond, mais elle ne protège pas contre une grosse dépense qui survient avant qu'elle ait eu le temps de se constituer.
Quel que soit votre choix, gardez en tête que la meilleure protection d'un animal reste une bonne hygiène de vie : alimentation adaptée, activité physique, vaccins à jour et visite annuelle chez le vétérinaire. L'assurance intervient en complément, pour que le jour où un problème survient, la question du coût ne passe pas avant celle du soin.